Por: Víctor Cruz- economista
Introducción
En las economías de Latinoamérica y en especial la nuestra, se suele decir que, si el comportamiento de la economía de los Estados Unidos de Norteamérica muestra estornudos, acá presentamos un resfriado.
Nuestras relaciones históricas y comerciales que datan más de un siglo así lo comprueban.
Es por ello que, algunas decisiones que adopta la Reserva Federal (FED), a la luz del ciudadano común, puede no revelar situaciones que afectan nuestro actual y futuro desempeño económico, más no así para quienes vivimos del análisis del estado de la economía y la repercusión de dichas decisiones sobre la población en su conjunto.
Comité Federal del Mercado Abierto (FOMC)
Cada seis (6) semanas, la reunión que este comité realiza se convierte en un foro de análisis económico de innumerables variables económicas, con el único objetivo de mantener una política económica estable, y por ende un nivel de crecimiento económico sostenido.
En dicha reunión los analistas de la FED evalúan los resultados del TealBook, (anteriormente GreenBook), que comprende el desempeño de una multiplicidad de variables preparado por la Junta de Gobernadores de los doce bancos de la Reserva Federal, previo a cada reunión de la Oficina de Mercado Abierto (FMOC en inglés).
Las variables en dicho informe incluyen el PIB real y sus componentes, el PIB nominal, indicadores de inflación, el desempleo, producción industrial y el inicio de la construcción de viviendas. Igualmente presenta las proyecciones de otras 15 variables.
Este menú de información especializada es lo que permite darle forma a las decisiones que adopta la FED en cuanto a los ajustes que se estimen conveniente, las cuales le dan vida no solo a la economía norteamericana, sino al resto del mundo.
Ojalá algo así se tuviera en Panamá.
Independencia de la FED
La Reserva Federal es el Banco Central de los Estados Unidos de Norteamérica y fue establecida en 1913 con el propósito de estabilizar el sistema monetario de ese país.
Tiene un mandato claramente establecido y sobre ese aspecto basa sus decisiones. Decisiones técnicas que no siempre parecieran están en consonancia con los deseos de la Secretaría del Tesoro o la Casa Blanca y por ello es probable surjan voces disonantes entorno a las acciones adoptadas por ésta.
¿Por qué esto es preocupante? Si revisamos la biografía de Alan Greenspan y sus cinco mandatos al frente de la FED, podremos encontrar diversidad de instantes en los cuales, ya sea a lo interno de la FED o con sugerencias desde la presidencia, las aspiraciones de que esta entidad adoptara tal o cual decisión son muy reales.
Las conversaciones a lo interno de la Junta de Gobernadores o aquellas realizadas con la Secretaría del Tesoro o el Consejo de Asesores Económicos eran normales como cualquier otra dependencia estatal que coordina acciones, pero solicitar reiterada y públicamente que se adopte tal o cual decisión, por las referencias revisadas, nunca había pasado, y eso es muy preocupante, porque los mercados reaccionan en consonancia con esa solicitud o exigencia, y no necesariamente los resultados son los más convenientes para la economía.
Un ejemplo de ello fue la respuesta que un miembro del Bundesbank o Banco Central de Alemania en una reciente reunión de Bancos Centrales ante una rueda de prensa donde expresaba su interés por las conferencias que daría la FED en dicho foro, ya que las mismas repercutían en las futuras decisiones del resto de los colegas y por ende en el mercado mundial.
Eso es tener verdadera incidencia global.
Repercusiones Globales
Una cosa es decirlo y otra es comprobar cómo una decisión de la FED trasciende mercados.
Si bien son innumerables variables, cada seis (6) semanas la FOMC evalúa si el comportamiento de las mismas tiende a trastocar el crecimiento sostenido de la economía norteamericana y a partir de allí la FED puede hacer ajustes en la Tasa Interbancaria y/o en la Tasa de Descuento.
Dependiendo de la situación a enfrentar, la FED ajusta en un cuarto (0.25%) o medio punto (0.5%) alguna de las tasas de interés referidas y eso provoca ajustes en la conducción de la economía norteamericana, pero sus secuelas no solo se manifiestan allà. Estas decisiones viajan a través del orbe.
Esos ajustes en las tasas de interés descritas, repercuten en el Mercado de Acciones y el de Bonos. Son éstos últimos la referencia principal para invertir o endeudarse no solo en dicha economía ya que, al momento de salir al mercado por financiamiento, esas decisiones repercuten en el precio del capital al pedir prestado para financiar no solo nuestro deficitario presupuesto. Incide también en la tasa de interés del financiamiento que el sector privado requiere para invertir.
Deuda Pública y Tasas de Interés
Hace escasas dos semanas la FED redujo la tasa de interés que, según medios especializados, fue la reunión técnica más cargada políticamente, en la cual se redujo dicha tasa en un cuarto de punto (1/4 ò 0.25%), dando por sentado que las tasas de interés volverán a caer en las últimas dos sesiones que sostendrá el FMOC este año.
Hasta ahora el lector podría preguntarse y ¿cómo, cuando y donde incide esto en nuestro desempeño económico?
Pues bien, veamos esto por varios lados.
Desde hace años, de manera reiterada, he manifestado en mis análisis que el Presupuesto General del Estado (PGE) está excesivamente apalancado.
No solo por el enorme tamaño del Estado (burocracia), pero también por el Déficit constante que muestran nuestro fisco para solventar todo el gasto que el PGE presenta año tras año.
Parafraseando a Chinchorro Carles, “para gastar un centavo debe ingresar un centavo”, sin embargo, para los gobiernos si solo ingresa un (1) centavo, pero, por las razones que fueran el PGE requiere tres (3), entonces, debiera exigirse ajustarse a lo que soporta el fisco y de no ser así surge la figura del financiamiento.
Si bien nuestro PGE está excesivamente apalancado y el gobierno actual debe lidiar con una exorbitante Deuda Externa que hoy día exige cumplir pagos para el 2026 de más de 5 mil millones de dólares, cómo hacer con esa responsabilidad si nuestro fisco poco ayuda y las tasas de interés condicionan las deudas actuales y futuras.
En los últimos 20 años los pagos realizados por nuestro endeudamiento suman casi B/. 65 mil millones de dólares y la pregunta que aquí cabe es ¿cómo se contrasta esta cifra con el devenir económico de Panamá?
Si el endeudamiento es conducido a obras que impactan directamente mejoras para la sociedad, el mismo es más que aceptable, pero si no es así el endeudamiento se convierte en un mero gasto que retrasa el desarrollo económico.
El siguiente cuadro muestra la estructura de nuestra Deuda Externa y el precio de la misma, esto es, la tasa de interés que se nos cobra por dicho financiamiento y evaluaremos cuan hipotecada está nuestra sociedad y lo que le cuesta (precio = tasa de interés) al contribuyente.
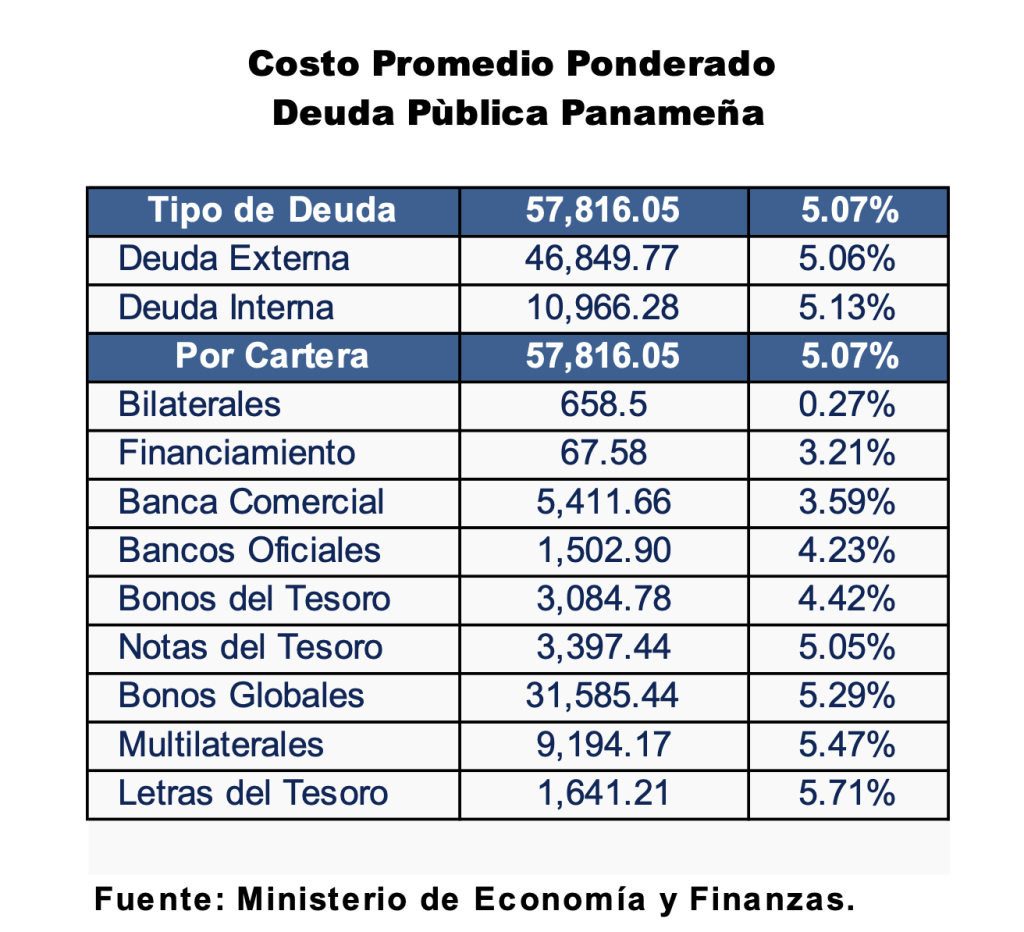
Este cuadro resalta la distribución de nuestra Deuda Externa la cual se concentra en un 55% en Bonos Globales y cuyas referencias están directamente vinculadas al rejuego de las tasas de interés que tiene la FED.
Esta parte de nuestros compromisos financieros tiene un costo promedio anual de un poco más del 5%, pero los Bonos Globales alcanzan un 5.29% de interés, un poco más de un cuarto de punto por encima del promedio.
Si las tasas de interés se ven incrementadas por considerar la FED que las condiciones económicas de Estados Unidos conducen a un brote inflacionario, la respuesta será un incremento de la tasa de interés y eso produce un descenso del precio de nuestros Bonos Globales.
Si el caso es lo contrario, y las evaluaciones señalan un incremento del desempleo debido a un bajo desempeño económico, las tasas de interés deben disminuir y esto repercute en una apreciación de nuestros Bonos Globales.
Es importante recalcar que la tasa de interés se mueve en sentido contrario al precio de los Bonos y con esta variable se hace fácil calcular cuánto debemos presupuestar año a año para cubrir estos compromisos.
Pero, dependiendo de nuestro desempeño económico y nuestra responsabilidad para cumplir con dichos compromisos, influirá decididamente nuestro Grado de Inversión en los futuros financiamientos y por ende los niveles que pactemos en las tasas de interés.
Hagamos un cálculo a manera de ejemplo y comparemos los niveles de las Tasas de Interés versus la que muestran nuestros compromisos financieros, en especial los Bonos Globales.
Si al valor de estos Bonos Globales le aplicamos el promedio las tasas de interés de éstos, el valor a presupuestar para cubrir estos compromisos ascendería aproximadamente a B/. 1,671 millones anuales, eso sin contar si alguno de estos Bonos vence en el actual período gubernamental y por ende habría que incluir en el PGE el pago del capital del mismo.
Si incluimos toda la Deuda Pública y le aplicamos el costo promedio actual, entonces el PGE deberá incluir unos B/. 2,931.3 millones por año, solo en intereses, para cumplir con los acreedores.
Ahora bien, este Costo Promedio de nuestra Deuda Pública es cónsono con el nivel actual proyectado de las tasas de interés, pues NO. No lo es.
Hoy, las tasas de interés mantienen un nivel cercano al 3.6% con miras a disminuir antes que termine el año alrededor del 3.34%, según dejó entrever las proyecciones realizadas por la FED.
Si confrontamos estos valores al costo promedio que hoy tiene nuestra Deuda Externa, estamos hablando de un plus a favor de los Acreedores de al menos un punto y medio (1.95%) más alto, que se traduce en unos B/.615 millones por año, solo en intereses.
Conclusiones
Como les mencioné antes, si estas decisiones parecen alejadas a nuestro desempeño económico y a los bolsillos del contribuyente local, pues no lo son.
Se reflejan en el costo que hay que pagar para financiarnos pública o privadamente año tras año y que el Gobierno Nacional debe incluir en el PGE.
Si nuestro fisco no recoge lo suficiente, y el gobierno no hace esfuerzos suficientes para equilibrar sus gastos, la fórmula mágica seguirá siendo el endeudamiento, externo o interno.
La pérdida de varios peldaños de nuestro Riesgo Soberano ha incidido que nuestra Deuda, acrecentada de manera irresponsable a los actuales niveles, tenga un costo adicional entre 1.69% y 1.95% por encima del promedio de las tasas de interés proyectadas por la FED.
Esta situación coloca al Gobierno Nacional entre la espada y la pared ya que el PGE presentado a la Asamblea Nacional será devuelto al Ejecutivo con recomendaciones.
El ministro de Economía y Finanzas manifestó en su momento que el incremento presupuestario se debe a las Leyes Especiales y la abultada Deuda Externa, y que solo ésta última muestra en el actual PGE la astronómica suma de unos B/. 5 mil millones.
¿Puede nuestro fisco cubrir lo que hoy exige nuestro PGE?
Si luego de su devolución y ajustes que pueda realizar el Gobierno, los mismos no calzan con las recomendaciones de la Asamblea de Diputados, ¿podrá aprobarse el mismo?
Y, si no se aprueba, ¿podrá el Gobierno cumplir su plan para el próximo año, teniendo que utilizar el PGE actual?
Antes de que finalice este mes, algunas de éstas preguntas serán absueltas y podrá el ciudadano común conocer cómo decisiones en otras latitudes repercuten en su bolsillo.